(FR)


 Canada - EN
Guide de l’assurance motoneige au Canada : protégez votre prochaine aventure
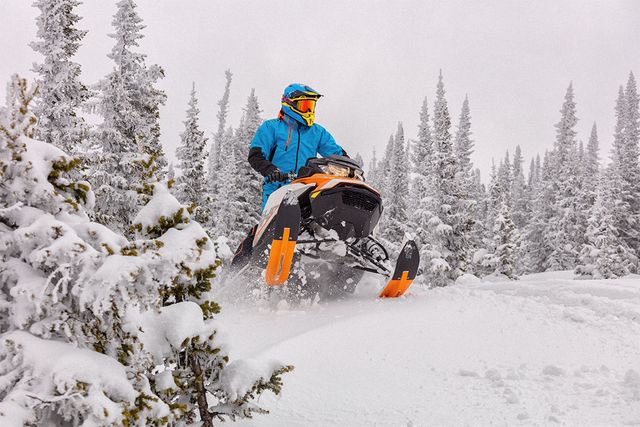

Pour des milliers de Canadiens, la pratique de la motoneige fait partie des plaisirs de l’hiver. Des sentiers parcourant la forêt boréale, des lacs gelés s’ouvrant sur de grandes étendues blanches, l’appel de la poudreuse fraîche… Et un véhicule conçu pour profiter de tout ça. Avec des amis, en famille ou en solo, la motoneige transforme une fin de semaine hivernale en aventure.
Mais la vitesse, la finesse de la glace sur les plans d’eau, les terrains accidentés et le partage de l’espace avec les autres motoneigistes peuvent être synonymes de problèmes : collisions, blessures ou encore vols de motoneige peuvent survenir. C’est pourquoi il est primordial de faire le point sur votre assurance motoneige avant de partir. Sinon, le risque est de vous rendre compte des lacunes trop tard et de devoir assumer les frais.
Ce guide vous explique les notions de base en matière d’assurance motoneige au Canada : ce qui est couvert (et ce qui ne l’est pas), dans quelles circonstances la souscrire, son coût et comment réduire le montant des primes.
Principaux points à retenir
-
Les motoneiges nécessitent une assurance spécifique. Votre police d’assurance auto ou habitation ne suffit pas. Les assurances auto classiques ne couvrent pas les véhicules hors route comme les motoneiges, et les assurances habitation peuvent couvrir le véhicule uniquement lorsqu’il est stationné, et non lorsque vous l’utilisez.
-
L’assurance responsabilité civile est obligatoire dans la plupart des provinces si vous conduisez en dehors de votre propriété privée. Pour circuler sur les sentiers publics, les terres de la Couronne, les réserves routières ou les lacs gelés, il faut généralement une assurance responsabilité civile, et une preuve d’assurance est demandée pour accéder à la plupart des sentiers aménagés.
-
La couverture se compose de deux types de protection : les garanties que vous devez impérativement avoir et celles que vous pouvez ajouter.
-
Il est possible de réduire vos primes en prenant quelques mesures concrètes. Vous pouvez notamment regrouper votre police d’assurance motoneige avec votre assurance auto ou habitation, augmenter votre franchise et réduire le risque de vol en installant un dispositif de repérage sur le véhicule et en le stockant en lieu sûr.
Qu’est-ce qu’une assurance motoneige ?
L’assurance motoneige est une assurance spécialisée conçue pour vous protéger, protéger votre motoneige et protéger les autres en cas d’accident, de blessure ou de perte. De nombreuses personnes pensent que leur assurance auto les protège lorsqu’elles circulent sur les sentiers, mais ce n’est pas le cas.
Les assurances auto classiques ne couvrent pas les véhicules hors route comme les motoneiges, car les risques sont très différents. Ceux-ci peuvent atteindre des vitesses élevées, être utilisés en terrain accidenté et causer de graves dommages ou blessures si les choses se passent mal. Tout comme les assurances pour les autres véhicules hors route (VTT, remorques et bateaux), l’assurance motoneige est adaptée aux risques liés à une utilisation récréative, et non à la conduite quotidienne sur la route.
Les garanties ressemblent beaucoup à celles offertes par une police d’assurance auto : responsabilité civile, indemnités d’accident et protection facultative pour le véhicule. Le type et le montant exact de couverture exigés dépendent de l’endroit où vous conduisez et de votre lieu de résidence au Canada.
Avez-vous besoin d’une assurance motoneige ?
Oui. Dans la plupart des provinces, vous devez avoir une assurance responsabilité civile si vous prévoyez conduire en dehors de votre propriété privée. Les terrains publics comprennent les sentiers publics, les terres de la Couronne, les réserves routières ou encore les lacs gelés. Mais le nerf de la guerre, ce sont les sentiers aménagés. Il faut une preuve d’assurance responsabilité civile pour pouvoir circuler sur la plupart d’entre eux. Ils ont aussi souvent leurs propres exigences en matière de permis. Les règles et exigences diffèrent d’une province et d’un territoire à l’autre.
Si vous conduisez uniquement sur votre propriété privée, vous n’êtes pas légalement tenu de souscrire une assurance. Il est toutefois intéressant d’y réfléchir : ce n’est pas parce qu’on est chez soi qu’il n’y a pas de risques. Quelqu’un pourrait se blesser alors que vous utilisez votre motoneige sur votre terrain. On pourrait vous voler votre véhicule. Vous partez peut-être du principe que votre assurance habitation ou chalet vous protégera automatiquement. Si elle peut couvrir votre motoneige en cas de sinistre alors qu’elle est stationnée, une assurance habitation standard ne vous protégera pas lorsque vous la conduisez.
Avant de partir à l’aventure, parlez à un conseiller, RBC Assurances pour connaître les conditions d’assurance obligatoires dans votre province et explorer les options qui s’offrent à vous.
Que couvre l’assurance motoneige ?
Les garanties offertes par une assurance motoneige sont généralement de deux types : facultatives (que vous pouvez ajouter) et obligatoires (que vous devez impérativement avoir).
Selon l’endroit où vous vivez au Canada, les polices de base limitées à la responsabilité civile comprennent généralement plusieurs garanties.
-
L’assurance responsabilité civile est la base de toute assurance motoneige. Si vous blessez quelqu’un ou endommagez ses biens alors que vous utilisez votre motoneige, l’assurance responsabilité civile vous aidera à payer l’ensemble des frais (frais médicaux, réparations et frais juridiques). Cette protection est essentielle sur les sentiers très fréquentés où des accidents avec des motoneigistes ou d’autres personnes peuvent survenir.
-
La garantie Indemnités d’accident vous protège si vous êtes blessé ou tué dans un accident, quelle que soit la personne responsable. (Cette garantie est facultative à Terre-Neuve.) Les indemnités permettent de pallier la perte de revenu et de payer les frais médicaux non couverts par les régimes provinciaux d’assurance maladie. En cas de décès, un capital-décès est versé à vos proches.
-
La garantie Indemnisation directe en cas de dommages matériels couvre les dommages subis par votre motoneige en cas d’accident si un autre conducteur est responsable.
-
Avec la garantie non-assurance des tiers, votre famille et vous bénéficiez de prestations si vous êtes blessé ou tué par un conducteur non assuré ou sous-assuré, ou par un conducteur qui a pris la fuite et que vous ne pouvez pas identifier.
Il est souvent recommandé d’élargir la couverture pour protéger votre motoneige, afin que vous n’ayez pas à payer de votre poche ses réparations ou son remplacement. Il existe plusieurs garanties facultatives.
-
La garantie Collision ou versement couvre votre motoneige en cas de collision avec un autre véhicule ou avec un objet stationnaire (un arbre, par exemple).
-
La garantie Risques multiples couvre votre motoneige en cas de sinistre sans collision (incendie, vol, vandalisme et dommages causés par des conditions météorologiques).
-
La garantie Risques spécifiés ne couvre que les risques désignés dans votre police, comme les incendies ou les orages majeurs, par exemple.
-
La garantie Tous risques offre une protection complète contre tous les risques. Elle combine les garanties Collision et Tous risques dans un seul forfait.
Si vous avez investi dans un équipement de conduite, des accessoires et une remorque, vous pouvez également envisager de les protéger en ajoutant des avenants à votre police.
Combien coûte une assurance motoneige ?
Tout comme l’assurance auto, le coût de l’assurance motoneige varie grandement selon le lieu de résidence. Outre l’étendue de la couverture, les primes sont calculées en fonction de vous, de votre véhicule et des endroits où vous l’utilisez. Une police de base, limitée à la responsabilité civile, pour une motoneige simple utilisée principalement sur des sentiers entretenus coûtera beaucoup moins cher qu’une assurance complète couvrant un véhicule haute performance utilisé régulièrement hors piste.
Pour avoir une idée du coût possible, vous pouvez faire une soumission en ligne. Comprendre ce qui détermine le montant des primes (et comment gérer ces paramètres) vous aidera à vous préparer.
Six facteurs qui influent sur les primes d’assurance motoneige
Voici les principaux facteurs pris en compte par les assureurs pour définir le montant de vos primes.
1. Couverture et franchise. Une couverture plus complète coûte plus cher, mais une franchise plus élevée vous permettra de réduire vos primes mensuelles ou annuelles.
2. Âge et antécédents de conduite. Vos antécédents (à la fois en matière de conduite de motoneiges et d’automobiles) ont une incidence majeure sur vos primes. Il en va de même pour les antécédents de toutes les personnes inscrites sur la police. Les demandes de règlement pour accidents avec responsabilité liés à la conduite de motoneiges peuvent augmenter le montant, tout comme les accidents de la route et les contraventions.
Les conducteurs inexpérimentés paient souvent plus que les motoneigistes aguerris qui ont un bon dossier de conduite. Mais suivre une formation approuvée de sécurité permet souvent aux motoneigistes en herbe d’obtenir un tarif réduit.
Certains assureurs vous permettent d’ajouter à votre police des avenants pour des conducteurs mineurs ou qui n’ont pas le permis. Cela dépend de la province dans laquelle vous vivez et, dans certains cas, du fait que ces conducteurs aient obtenu ou non un permis de conduire pour les véhicules motorisés sur neige après avoir suivi une formation approuvée. En Ontario, par exemple, la Fédération des clubs de motoneige de l’Ontario propose un programme de formation approuvé.
3. Motoneige. La puissance du moteur et la valeur du véhicule sont des facteurs clés pris en compte par les assureurs. Il est généralement plus coûteux d’assurer une motoneige de grosse cylindrée, rapide et chère, car celle-ci sera plus coûteuse à réparer ou à remplacer. Certains véhicules peuvent être difficiles ou chers à assurer, tandis que d’autres ne sont même pas admissibles. C’est notamment le cas des motoneiges conçues pour la course ou le saut, de celles qui ont été fortement modifiées et de certains modèles étrangers. Si vous prévoyez acheter une motoneige neuve, il vaut la peine de vérifier préalablement qu’elle est assurable.
4. Lieu de résidence. Comme pour l’assurance auto, votre lieu de résidence a une incidence sur le montant de vos primes.
5. Lieux et fréquence d’utilisation. La course ou la conduite hors piste sont souvent considérées par les assureurs comme des pratiques plus risquées, ce qui peut se traduire par des primes plus élevées qu’en cas de conduite récréative occasionnelle sur des sentiers bien entretenus.
6. Conditions de stockage. Entreposer votre motoneige dans un endroit sécuritaire, fermé et hors de vue réduit le risque qu’elle soit endommagée ou volée.
Comment réduire votre prime d’assurance motoneige
Vous pouvez prendre les mesures suivantes pour réduire le montant de vos primes.
Regrouper vos polices. Souscrire votre assurance motoneige auprès de l’assureur qui s’occupe de votre maison, de votre chalet ou de votre auto peut réduire considérablement vos primes grâce aux rabais multiproduits couramment offerts par les assureurs. C’est l’un des moyens les plus simples de faire des économies.
Augmenter votre franchise. Choisir de payer davantage de votre poche en cas de sinistre permet généralement de réduire le montant des primes. Vérifiez simplement que vous êtes en mesure de débourser facilement le montant de la franchise en cas de besoin.
Réduire le risque de vol. Le vol de motoneiges est un risque bien réel, surtout hors saison. Installez un dispositif de repérage et un antivol sur votre véhicule, et entreposez-le dans un endroit couvert et sous clé.
Maintenez un bon dossier de conduite. Il est facile de se laisser emporter par les sensations fortes, mais adopter une conduite responsable s’avère payant. Les assureurs récompensent les dossiers impeccables au fil du temps en proposant des tarifs beaucoup plus bas.
L’assurance motoneige ne devrait pas être compliquée. Obtenez une soumission d’assurance motoneige en quelques minutes en parlant avec un conseiller autorisé de RBC Assurances pour vous assurer d’avoir une protection adéquate et pouvoir vous concentrer sur l’aventure, et non sur les imprévus.
Obtenez rapidement une soumission d’assurance motoneige
Prenez quelques minutes pour obtenir une soumission d’assurance automobile concurrentielle en ligne
Foire aux questions sur les motoneiges
L’assurance motoneige est-elle obligatoire au Canada ?
Au Canada, dans la plupart des provinces, l’assurance motoneige est obligatoire si vous prévoyez conduire sur des terrains publics. Bien que les exigences diffèrent d’une province et d’un territoire à l’autre, une assurance responsabilité civile est généralement recommandée pour emprunter des sentiers publics ou conduire sur les terres de la Couronne, les lacs gelés ou les réserves routières. De fait, une preuve d’assurance est nécessaire pour accéder à la plupart des sentiers aménagés. Même si vous conduisez sur votre propriété privée, l’absence d’assurance présente des risques. Si un ami se blesse ou si on vous dérobe votre motoneige dans votre garage, vous devrez assumer les frais.
Mon assurance auto ou habitation couvre-t-elle ma motoneige ? Les polices d’assurance auto et habitation classiques ne couvrent pas la conduite d’une motoneige.
Les polices d’assurance auto et habitation classiques ne couvrent pas la conduite d’une motoneige.
L’assurance auto ne couvre pas les véhicules hors route, dont les motoneiges font partie. Une police spécifique doit être souscrite pour bénéficier d’une protection adéquate. De même, votre assurance habitation peut offrir une certaine protection lorsque votre motoneige est stationnée sur votre propriété, mais les polices standard ne couvrent pas l’utilisation de véhicules motorisés. Elle ne vous protégera donc pas lorsque vous conduisez.
L’assurance motoneige me protège-t-elle lorsque je conduis sur des lacs gelés ou sur des sentiers publics ?
L’assurance motoneige couvre généralement les sentiers publics, mais pour les lacs gelés, cela dépend des circonstances. Avant de vous aventurer sur un lac, assurez-vous de savoir ce que votre police couvre et ne couvre pas.
Le présent article vise à offrir des renseignements généraux seulement et n’a pas pour objet de fournir des conseils juridiques ou financiers, ni d’autres conseils professionnels. Veuillez consulter un conseiller professionnel en ce qui concerne votre situation particulière. Les renseignements présentés sont réputés être factuels et à jour, mais nous ne garantissons pas leur exactitude et ils ne doivent pas être considérés comme une analyse exhaustive des sujets abordés. Les opinions exprimées reflètent le jugement des auteurs à la date de publication et peuvent changer. La Banque Royale du Canada et ses entités ne font pas la promotion, ni explicitement ni implicitement, des conseils, des avis, des renseignements, des produits ou des services de tiers.
Les produits d’assurance responsabilité, habitation, auto, loisir et mode de vie (exception faite de l’assurance pour voitures de collection) sont distribués par l’Agence d’assurances RBC ltée et établis par Aviva, Compagnie d’Assurance Générale. Au Québec, l’Agence d’assurance RBC ltée est enregistrée comme agence d’assurances de dommages. En raison des régimes publics d’assurance automobile en place au Manitoba, en Saskatchewan et en Colombie-Britannique, RBC Assurances n’offre pas d’assurance automobile dans ces provinces. Toutes les personnes qui utilisent les plateformes en ligne ou qui téléphonent ne pourront pas nécessairement obtenir une soumission ou souscrire une police d’assurance. La couverture peut varier selon la province. Certaines conditions, limitations et exclusions peuvent s’appliquer. Pour connaître les modalités de l’assurance, communiquez avec votre spécialiste en assurance, Évaluation du risque à RBC, et consultez le libellé de la police d’assurance.
L’assurance pour voitures de collection est offerte par Hagerty Canada, LLC et établie par Elite Insurance Company, une filiale d’Aviva Canada Inc. Certaines protections ne sont pas disponibles dans toutes les provinces. Hagerty est une marque déposée de Hagerty Group, LLC.
MC Marque(s) de commerce de Banque Royale du Canada, utilisée(s) sous licence.